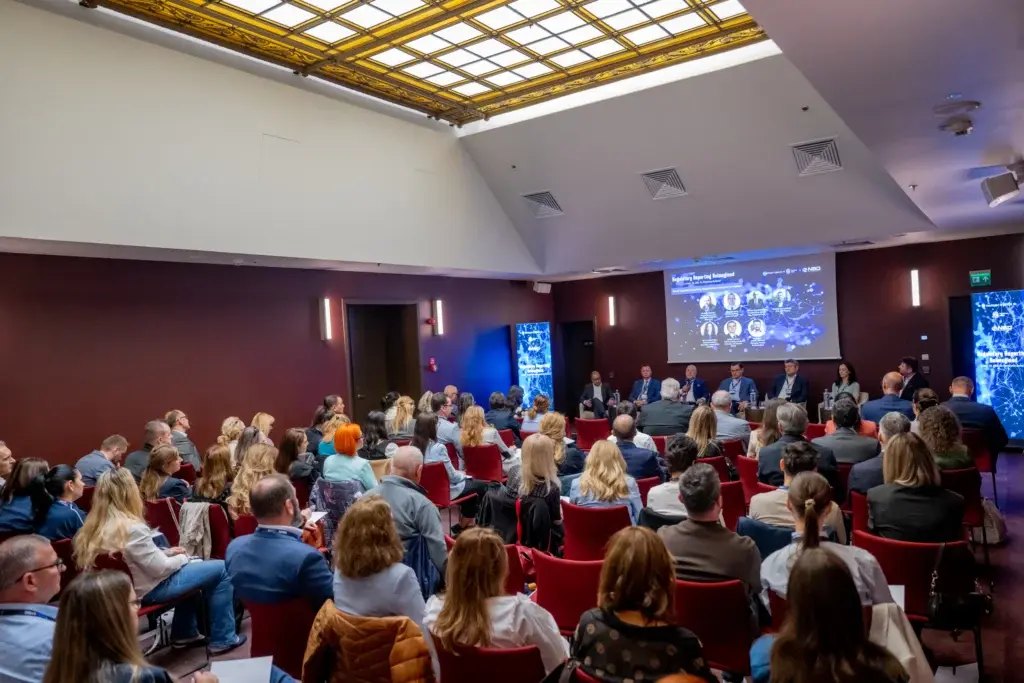
Primul panou: „Regulatory Reporting: Reglementarea în realitate”!
Raportarea Regulatorie Reimaginată: Provocări și Oportunități pentru Liderii din România
Știri de ultimă oră
 Transferurile elevilor în vacanță au fost legale, deși au stârnit nemulțumiri
 Nicușor Dan întâlnește Elbridge Colby, coordonatorul retragerii trupelor americane din Europa
 Pariuri în România: piața, istoria și noii jucători
 Texasul votează altfel: Talarico, primul democrat în Senat după 38 de ani
Pe data de 7 octombrie 2026, orașul București a găzduit evenimentul de industrie „Regulatory Reporting Reimagined”.
Această întâlnire a deschis un dialog strategic profund privind direcția viitoare a gestionării datelor și a raportărilor impuse de reglementări.
Temele centrale au inclus capacitatea de adaptare rapidă la modificările legislative, precizia și trasabilitatea informațiilor, automatizarea fluxurilor de muncă, impactul inteligenței artificiale și arhitecturile moderne ale datelor.
Sesiunile au fost moderate de Daniel Drăgan, Managing Partner la BusinessMark, care a ghidat dezbaterile cu o serie de întrebări critice destinate conducătorilor din sectorul financiar. Au fost abordate aspecte precum: cum pot organizațiile să se conformeze noilor cerințe fără a transforma fiecare modificare reglementară într-un proiect informatic complex; cât timp se pierde astăzi în verificarea și corectarea datelor, și cât rămâne pentru analiză; în sfârșit, cum se poate transforma datele pregătite pentru autoritățile de supraveghere într-o resursă valoroasă pentru luarea deciziilor de afaceri.
Primul panou de discuție, intitulat „Regulatory Reporting: Reglementarea transpusă în realitate”, a adunat o grupă diversă de specialiști. Printre invitați s-au numit Florin Dănescu din Asociația Română a Băncilor, Cristian Racu de la Biroul de Credit, Mircea Busuioceanu din Raiffeisen Bank, Teodor Balasanian din Salt Bank, Iulia Cernatescu din Garanti BBVA România și Andrei Dochia din Marsh.
Participanții au explorat subiecte variate, inclusiv evoluția istorică a raportărilor impuse de legi, obstacolele frecvente legate de calitatea datelor, construirea unui proces sustenabil, relația dintre managementul riscurilor și raportarea, nivelul de pregătire a organizațiilor pentru a transforma datele într-o resursă unică și guvernată, precum și riscurile latente în procesele de raportare.
Mircea Busuioceanu, care deține poziția de Vicepreședinte al diviziei de Risc la Raiffeisen Bank, a oferit o perspectivă profundă asupra cauzelor explodării raportărilor. El a explicat că transformarea industriei este la baza acestor schimbări. Am devenit un organism de aplicare a legilor. Vorbim despre legislația privind combaterea spălării banilor și despre transmiterea politicilor de mediu. Toate aceste roluri noi sau suplimentare se traduc direct în raportări către reglementări. Aceasta este una din motivele principale pentru care universul raportărilor a explodat.
Trebuie să avem mai multe roluri în societate.
Din punct de vedere al managementului de risc, ultimii 15 ani au adus o transformare masivă, cauzată atât de modificarea activității de bază, cât și de creșterea volumului de legi.
Punctul cheie este că am devenit o industrie dependentă total de date. Datele au devenit probabil principalul nostru activ, dar și principalul risc organizațional.
Disponibilitatea, calitatea, cantitatea și viteza datelor sunt critice pentru a rămâne competitivi.
Deși raportarea este o zonă de consum, datele rămân cel mai important activ pe care îl deținem astăzi. Avem încă mult de construit în ceea ce privește guvernanța datelor. Complexitatea rolului nostru a generat o complexitate echivalentă în raportarea reglementară.
Vreau să menționez și taxonomia, care devine un subiect crucial. Având mulți beneficiari diferiți, aceștia folosesc taxonomii distincte, ceea ce nu este optim pentru societate.
Autoritățile diverse care consumă aceste rapoarte ar trebui să își alinieze sistemele de clasificare, pentru a avea o taxonomie unică pe baza căreia să se facă raportarea.
În continuare, Florin Dănescu, Președinte Executiv al Asociației Române a Băncilor, a subliniat rolul central al sectorului bancar în modelarea comportamentelor economice. El a prezentat datele privind intermedierea financiară: România se află la un nivel de 20%, în scădere față de 40% în anul 2010. În prezent, indicatorul este de 23%, în timp ce media europeană este de 85%, iar în Statele Unite ajunge la 238%. Aceste cifre ilustră necesitatea unei dezvoltări rapide, stabile și predictibile.
Cristian Racu adaugă o perspectivă unică!
Dănescu a explicat că industria bancară este singura care Volumul de reglementare generează în jur de 2000 de rapoarte. El a argumentat că este corect să fim atât de reglementați, deoarece ne ocupăm de resursele economice ale societății. Rapoartele nu sunt un scop în sine, ci mijloace pentru o activitate economică eficientă.
Ar fi util să distribuim orice raportare fiecărui departament bancar, pentru a vedea cum fiecare o percepe.
Chiar dacă raportarea nu este un scop în sine, analiza ei ne arată importanța și sinteza informațiilor. Trebuie să evaluăm ce putem simplifica și utilitatea reală a datelor raportate.
Cristian Racu, Director General al Biroului de Credit, a adăugat o perspectivă unică, evidențiind că instituția sa nu intră în sfera strictă a reglementării, ci în cea a utilității. El a descris cum, în timpul pandemiei, activitatea din sucursale s-a oprit, forțând o tranziție rapidă spre creditarea digitală. Fără Biroul de Credit, acest tip de creditare digitală ar fi fost imposibil de implementat la acea viteză.
În primele zile ale creditării digitale, clienții deschideau mai multe ferestre de browser pentru a aplica la credite, iar Biroul de Credit a acceptat rapid acest flux de informații.
Astăzi, instituția oferă informații complete despre istoricul de creditare al persoanelor fizice și se pregătește să extindă serviciul și la persoanele juridice. Fiind o instituție ale cărei acționari sunt băncile, ea servește sistemul bancar pentru a permite dezvoltarea acestuia.
În jur de 80.000 de cereri se primesc din cauza schimbărilor de piață și necesității de informații rapide pentru acordarea creditelor.
Se oferă, de asemenea, analize mai precise asupra creditorilor și utilizării informațiilor.
Deși toată lumea cunoaște Biroul de Credit ca furnizor de date pentru creditare, instituția oferă analize pe toată durata procesului de creditare și urmărește mișcările pieței.
Provocarea iminentă este noua Directivă europeană privind creditul de consum, cu termen limită fixat la 20 noiembrie din acest an. Biroul de Credit este pregătit să ajute comunitatea bancară în conformare.
Andrei Dochia, Risk Consulting Leader pentru România și CEE Central la Marsh, a analizat tensiunea dintre eforturile de simplificare și complexitatea adăugată de alte elemente reglementare. El a observat că băncile din piață evoluează la viteze diferite; unele, făcând parte din grupuri mari, aplică standarde ridicate, ceea ce implică atât costuri, cât și beneficii.
O instituție nou creată se confruntă cu o lipsă de resurse pentru a face față schimbărilor frecvente. Aceste modificări, deși bine intenționate, pot crea riscuri de conformare și operaționale datorită interpretărilor greșite. Este necesară o comunicare mai clară privind ce se aplică, ce se schimbă și când.
Toată lumea dorește mai multă predictibilitate în palierele care afectează zona de raportare. Deși raportarea are o utilitate socială și constituie un bun public, în anumite zone nu există feedback din partea autorităților. Ar fi util ca autoritățile de supraveghere să returneze anumite informații către sectorul privat.
Nivelul de detalii din datele statistice este încă insuficient. Deși există instrumente de proporționalitate, acestea nu sunt încă aplicate eficient. În alte țări, diferențele sunt extreme: se raportează pe 400 de pagini, pe când în alte locații doar pe 30.
În final, Teodor Balasanian, CFO la Salt Bank, a concluzat că, ca bancă digitală, ei dispun de cele mai noi tehnologii, inclusiv integrare în cloud, ceea ce oferă oportunități de viteză în raportare, dar acest lucru nu este o garanție a succesului. Trebuie evaluată cu atenție calitatea proceselor de date.
Alte știri:
Sursă: SpotMedia