Indicatorii suplimentari arată de ce situația e gravă?
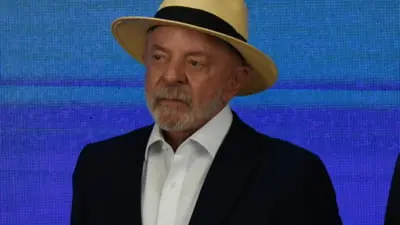
Președintele Braziliei, Luiz Inácio Lula da Silva, a anunțat lansarea unui program ambițios de reducere a datorilor populației, o inițiativă care face parte dintr-un pachet mai larg de măsuri destinate să amelioreze starea financiară a cetățenilor înaintea scrutinului prezidențial din 4 octombrie, la care el candidează pentru un al patrulea mandat. Conform declarațiilor funcționarilor de guvern, executiva intenționează să achiziționeze de la bănci portofoliile de credite neperformante ale cetățenilor, având o valoare nominală estimată la până la 150 de miliarde de reali, echivalent cu circa 28 de miliarde de dolari SUA.
Știri de ultimă oră
 Transferurile elevilor în vacanță au fost legale, deși au stârnit nemulțumiri
 Nicușor Dan întâlnește Elbridge Colby, coordonatorul retragerii trupelor americane din Europa
 Pariuri în România: piața, istoria și noii jucători
 Texasul votează altfel: Talarico, primul democrat în Senat după 38 de ani
Totuși, cheltuiala efectivă pentru bugetul de stat ar putea fi semnificativ mai redusă, datorită mecanismului de achiziție prin discounturi semnificative.
Conform explicărilor oferite de ministrul Planificării, Bruno Moretti, portofoliile țintă ale programului — acestea formate din credite nu restituite — sunt de obicei cumpărate pe piața secundară cu reducere între 90 și 95 procente, datorită dificultăților pe care le întâmpină instituțiile financiare în recuperarea sumei datorate. Acest lucru permite statului să efectueze achiziții pentru o sumă aproximativ egală cu 15 miliarde de reali (circa 2,9 miliarde de dolari) pentru a obține controlul asupra datorilor cuya valoare nominală poate ajunge până la 150 de miliarde de reali.
Moretti a subliniat că mecanismul de selecere va favoriza ofertele cu cele mai mari reduceri: „Cine își vinde portofoliul cu cea mai mare reducere, câștigă”, a afirmat, indicând că licitațiile vor fi structurate în jurul acestui principiu.
Achizițiile vor fi efectuate de către Trezoreria Națională sau prin intermediul unor instituții bancare de stat, printre care se numără Banco do Brasil și Caixa Econômica Federală. Odată ce statul devine creditor, beneficiile obținute prin reducerile negociate cu băncile nu vor fi rétinate de administrație publică, ci vor fi transferate direct către debitori.
„Aceste reduceri vor ajunge direct la familii”, a reiterat Moretti, subliniând scopul social al măsuri.
În practică, acest mecanism implică că, deși suma pe care o trebuie să plătească cetățenii va fi redusă drastic, obligația juridică de a rambursa rămâne, dar în termeni mai indulgenți.
Un aspect esențial al programului este eliminarea înregistrărilor negative din istoricul de creditare odată ce datoria trece sub gestionarea statului. În Brazilia, inclusivitatea în registrele de rău-platnici — exemplified by Serasa — are consecvențe severe, restrictând semnificativ accesul la noi forme de finanțare. Prin ștergerea acestei marche negative, programul își propune să restaureze credibilitatea financiară a milionilor de cetățeni, facilitând astfel reintegrarea lor în sistemul bancar oficial. Totuși, statul nu va amână datoriei: debitorul va rămâne obligat să plătească, dar o sumă considerează mai mică, plătibilă în rate și cu o dobândă redusă, cu calendarul adaptat veniturilor familiale — detalii care vor fi precizate ulterior în textul normativ al inițiativei.
Programul se concentrează pe diverse tipuri de obligații de consum, inclusiv soldurile de pe cardurile de credit (atât cele din linii reînnoibile, cât și cele plătite în rate), precum și creditele personale obișnuite, ale căror rate nu sunt deduse automat din salariu. Conform estimărilor din publicația The Rio Times, beneficiarii potențiali ar putea include persoane cu datoriile individuale de până la 10.000 de reali (environ 1.900 de dolari), acumulată în timpul unui interval de doi până la patru ani și jumătate.
Totuși, criteriile finale de eligibilitate vor fi stabilite exclusiv prin documentul oficial al programului, care încă nu a fost publicat în forma sa definitivă.
Programul va salva cetățenii prin reducerea obligațiilor diverse?
Lansarea acestui instrument intervenă într-un context de presiune financiară fără precedent.
Conform datelor furnizate de biroul de credit Serasa, în luna august 2026, aproximativ 83,98 de milioane de brazilieni — aproximativ două treimi din populație totală — aveau datorii restante.
Suma globală a acestor obligații a atins, în luna iulie 2026, nivelul record de 586,4 miliarde de reali, echivalent cu circa 113 miliarde de dolari SUA.
Prin acest program, guvernul își propune să acoperă aproximativ un sfert din această masă monumentală, adică circa 150 de miliarde de reali în valoare nominală, printr-o investiție efectivă de doar 15 miliarde de reali, posibilă datorită discounturilor agresive negociate cu băncile.
Indicatori suplimentari subliniază gravitatea situației: ponderea creditelor de consum cu întârziere de peste 90 de zile a atins, în luna iulie 2026, poziția de 5,8 procent — cel mai ridicat nivel înregistrat de la începerea monitorizării acestor indicatori în 2011. În luna iunie, familiile braziliene au dedicat o parte record a veniturilor lor — 28,9 procent — exclusiv pentru servicierea datorilor de consum.
În același timp, datoria totală a gospodăriilor a reprezentat 49,8 procent din venitul anual al acestora, o rapoarte care sugerează că jumătate din venitul mediu al unei famiglie este direcat spre plata obligațiilor existente.
Acest program nu constituie prima încercare a administrației Lula de a confrontationa criza datorilor. În 2023, a fost lansat iniciativă denumită Desenrola, care a facilitat restructurarea aproximativ 53 de miliarde de reali în datorii pentru circa 15 de milioane de persoane.
Deși acel instrument a avut un impact semnificativ, scala noului plan depășește larg Cea din Desenrola, atât prin valoarea nominală a portofoliilor țintă, cât prin mecanismul său de transfer direct al beneficiilor către cetățeni, evitând astfel absorpția avantajului de către intermediarii financieri.
Deși detalii privind rata exactă de plată, termenii de rambursare sau pragurile de venit pentru eligibilitate nu au fost încă disclose, autoritățile au confirmat că sistemul va fi conceput pentru a fi adaptabil, cu plăți scalate în funcție de venit, asigurând astfel sostenibilitatea pentru beneficiari. Obiectivul final rămâne reducerea presiunii financiare pe familii, restaurarea accesului la credit și stimularea consumului intern într-o perioadă critică — aceea a campaniei electorale — printr-o măsură care combină elemente de justiție socială cu pragmatism economic.
Alte știri: